กรุงศรี ผลประกอบการ 9 เดือน ปี 69 กำไร 25.57 พันล. เติบโตแข็งแกร่ง
กรุงเทพฯ (20 ตุลาคม 2569) – กรุงศรี (ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) และบริษัทในเครือ) รายงานผลประกอบการ 9 เดือนแรกปี 2569 มีกำไรสุทธิจำนวน 25,572 ล้านบาท เพิ่มขึ้น 3.9% จากช่วงเวลาเดียวกันของปี 2568 สะท้อนผลการดำเนินงานที่แข็งแกร่งของธนาคารท่ามกลางสภาวะอัตราดอกเบี้ยที่อยู่ในระดับต่ำ โดยได้รับแรงหนุนจากการเติบโตอย่างต่อเนื่องของสินเชื่อกลุ่มลูกค้าธุรกิจขนาดใหญ่และธุรกิจในอาเซียน การขยายตัวของรายได้ค่าธรรมเนียมและบริการสุทธิ ตลอดจนการบริหารต้นทุนทางการเงินและค่าใช้จ่ายในการดำเนินงานอย่างมีประสิทธิภาพ
แม้ภาวะตลาดสินเชื่อยังคงเผชิญความท้าทาย แต่สินเชื่อรวมยังขยายตัว 0.8% สอดคล้องกับกลยุทธ์การเติบโตอย่างมีคุณภาพของธนาคาร โดยได้รับแรงสนับสนุนจากการเติบโตที่แข็งแกร่งของสินเชื่อธุรกิจขนาดใหญ่และอาเซียน ซึ่งขยายตัว 6.5% และ 7.7% ตามลำดับ อย่างไรก็ตาม การเติบโตดังกล่าวถูกลดทอนบางส่วนจากการหดตัวของกลุ่มลูกค้าธุรกิจขนาดกลางและขนาดย่อม และสินเชื่อรายย่อยในประเทศ
สรุปผลประกอบการและฐานะการเงินที่สำคัญสำหรับช่วง 9 เดือนแรกของปี 2569:
* กำไรสุทธิ ในช่วงเก้าเดือนแรกของปี 2569 จำนวน 25,572 ล้านบาท เพิ่มขึ้น 3.9% หรือจำนวน 960 ล้านบาท เมื่อเทียบกับช่วง 9 เดือนแรกของปี 2568 สะท้อนถึงความสามารถในการสร้างผลประกอบการที่แข็งแกร่งของธนาคารท่ามกลางสภาวะอัตราดอกเบี้ยที่อยู่ในระดับต่ำ โดยการเติบโตดังกล่าวได้รับแรงขับเคลื่อนจากการเติบโตของสินเชื่อ นำโดยกลุ่มลูกค้าธุรกิจขนาดใหญ่และกลุ่มลูกค้าที่ให้อัตราผลตอบแทนสูงในภูมิภาคอาเซียน รวมถึงการรับรู้ผลการดำเนินงานของพอร์ตสินเชื่อ TIDLOR นอกจากนั้น การบริหารต้นทุนทางการเงิน และการบริหารค่าใช้จ่ายอย่างมีประสิทธิภาพที่ต่อเนื่อง ยังเป็นปัจจัยสำคัญที่สนับสนุนการเติบโตของกำไรและความแข็งแกร่งของผลการดำเนินงาน
* เงินให้สินเชื่อรวม เพิ่มขึ้น 0.8% หรือจำนวน 15,382 ล้านบาท จากสิ้นปี 2568 สอดคล้องกับกลยุทธ์การเติบโตสินเชื่ออย่างมีคุณภาพในปีนี้ของธนาคาร โดยการเติบโตดังกล่าวได้รับแรงสนับสนุนหลักจากการขยายตัวอย่างต่อเนื่องของกลุ่มลูกค้าธุรกิจขนาดใหญ่และกลุ่มอาเซียนซึ่งเติบโต 6.5% และ 7.7% ตามลำดับ อย่างไรก็ตาม การเติบโตดังกล่าวถูกลดทอนบางส่วนจากการหดตัวของกลุ่มลูกค้าธุรกิจขนาดกลางและขนาดย่อม และสินเชื่อรายย่อยในประเทศ
* เงินรับฝาก ลดลง 1.7% หรือจำนวน 29,380 ล้านบาท จากสิ้นเดือนธันวาคม 2568 โดยมีปัจจัยหลักมาจากการลดลงของเงินรับฝากประจำ ซึ่งถูกชดเชยบางส่วนด้วยการเติบโตของเงินฝากออมทรัพย์ สอดคล้องกับกลยุทธ์การบริหารงบดุลและโครงสร้างเงินทุนเพื่อลดต้นทุนทางการเงิน พร้อมรักษาความแข็งแกร่งของฐานเงินฝากอย่างต่อเนื่อง
* ส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) ปรับตัวดีขึ้นมาอยู่ที่ 4.58% เทียบกับ 4.28% ในช่วง 9 เดือนแรกของปี 2568 โดยมีปัจจัยสนับสนุนจากพอร์ตสินเชื่อที่มีอัตราผลตอบแทนสูงขึ้นจากการรับรู้ผลการดำเนินงานของพอร์ตสินเชื่อ TIDLOR ตลอดจนการบริหารสภาพคล่องและต้นทุนทางการเงินเชิงรุกและรอบคอบระมัดระวังอย่างต่อเนื่อง ที่มีเป้าหมายเพื่อลดต้นทุนทางการเงิน ผ่านโครงสร้างเงินฝากและเงินกู้ยืมที่มีประสิทธิภาพ
* รายได้ที่มิใช่ดอกเบี้ย เพิ่มขึ้น 3.7% หรือ 1,444 ล้านบาท จากช่วง 9 เดือนแรกของปี 2568 สะท้อนความแข็งแกร่งและการกระจายตัวของฐานรายได้ค่าธรรมเนียมและบริการของธนาคาร รวมถึงความสามารถในการสร้างรายได้อย่างต่อเนื่อง ท่ามกลางสภาวะแวดล้อมในการดำเนินงานที่มีความท้าทาย
* อัตราส่วนค่าใช้จ่ายต่อรายได้ ปรับตัวดีขึ้นมาอยู่ที่ 45.6% จาก 46.4% ในช่วง 9 เดือนแรกของปี 2568 โดยกรุงศรียังคงมุ่งเน้นการเพิ่มประสิทธิภาพการดำเนินงานและการบริหารต้นทุนอย่างมีวินัย เพื่อรองรับการเติบโตทางธุรกิจอย่างยั่งยืน
* อัตราส่วนสินเชื่อที่ไม่ก่อให้เกิดรายได้ (NPL Ratio) ปรับตัวดีขึ้นมาอยู่ที่ 3.19% จาก 3.26% ณ สิ้นเดือนธันวาคม 2568 ขณะที่สัดส่วนการตั้งสำรองต่อสินเชื่อรวมอยู่ที่ 231 เบสิสพอยท์ ส่งผลให้อัตราส่วนเงินสำรองต่อสินเชื่อด้อยคุณภาพปรับตัวดีขึ้นมาอยู่ที่ 143.1%
* อัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยง (ของธนาคาร) อยู่ที่ 20.46% เทียบกับ 20.69% ณ สิ้นเดือนธันวาคม 2568
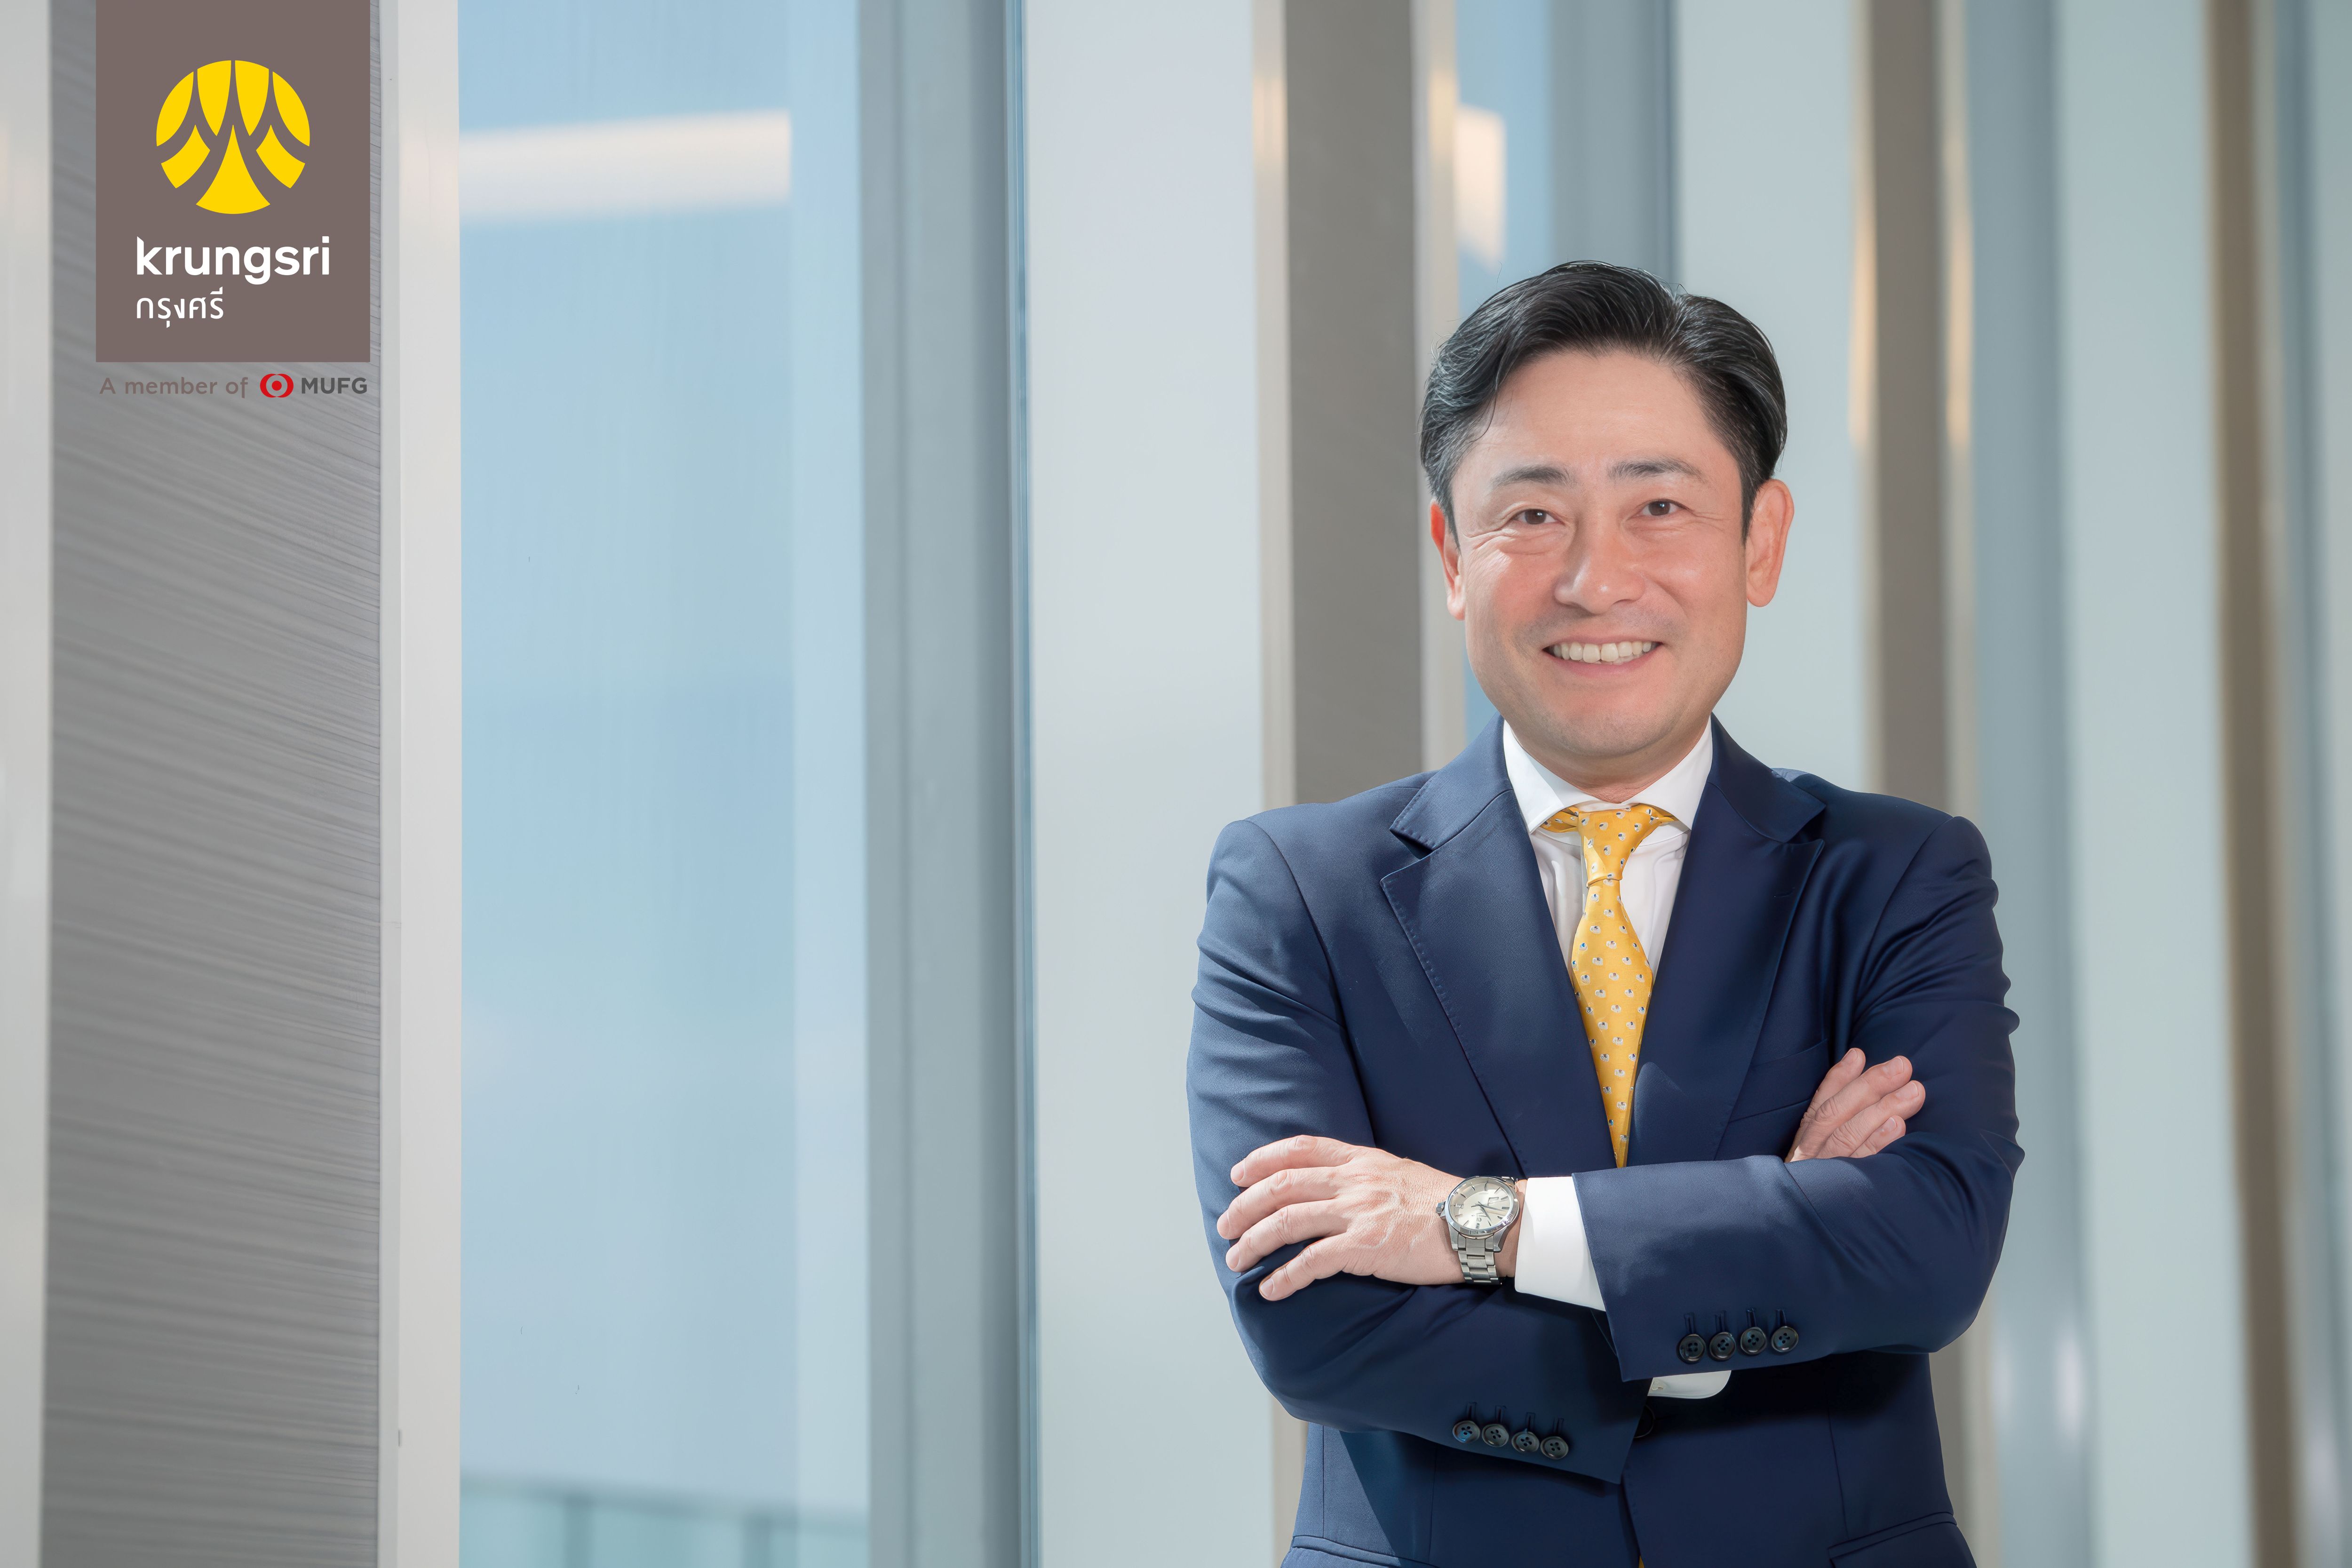
นายเคนอิจิ ยามาโตะ กรรมการผู้จัดการใหญ่และประธานเจ้าหน้าที่บริหาร ธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) กล่าวว่า “ท่ามกลางความท้าทายทางเศรษฐกิจ กรุงศรี กรุ๊ป ส่งมอบผลการดำเนินงานที่แข็งแกร่งในช่วง 9 เดือนแรกของปี 2569 โดยการเติบโตของธุรกิจในประเทศได้รับการขับเคลื่อนหลักจากกลุ่มลูกค้าธุรกิจขนาดใหญ่เป็นสำคัญ ซึ่งสะท้อนถึงกิจกรรมการลงทุนที่ยังคงเดินหน้าในอุตสาหกรรมแห่งอนาคตและภาคธุรกิจที่มีศักยภาพการเติบโตสูง ขณะที่สินเชื่ออาเซียนยังคงเติบโตอย่างต่อเนื่อง สะท้อนความแข็งแกร่งของเครือข่ายธุรกิจที่ครอบคลุมหลายประเทศ ซึ่งช่วยสนับสนุนการเติบโตของผลการดำเนินงานโดยรวมของกรุงศรี กรุ๊ป”
นายเคนอิจิให้ความเห็นเรื่องแนวโน้มเศรษฐกิจว่า “ในระยะข้างหน้า เศรษฐกิจไทยมีแนวโน้มฟื้นตัวอย่างค่อยเป็นค่อยไป โดยได้รับแรงสนับสนุนจากการลงทุนภาคเอกชนอย่างต่อเนื่อง การส่งออกที่ขยายตัวตามวัฏจักร ขาขึ้นของภาคอุตสาหกรรมเทคโนโลยี และมาตรการสนับสนุนจากภาครัฐ อย่างไรก็ตาม ความไม่แน่นอนของเศรษฐกิจโลก ผลกระทบจากอุทกภัย และกำลังซื้อของภาคครัวเรือนที่ยังเปราะบาง อาจชะลอจังหวะการฟื้นตัวของเศรษฐกิจได้ ภายใต้บริบทดังกล่าว กรุงศรีประมาณการว่าเศรษฐกิจไทยจะขยายตัว 2.1% ในปี 2569 สะท้อนถึงความแข็งแกร่งของการลงทุนและอุปสงค์จากต่างประเทศ ซึ่งยังคงเป็นปัจจัยสำคัญที่ขับเคลื่อนการเติบโตของเศรษฐกิจไทย”
ณ วันที่ 30 กันยายน 2569 กรุงศรีซึ่งเป็นกลุ่มธุรกิจการเงินที่มีขนาดใหญ่เป็นอันดับห้าในระบบเศรษฐกิจไทยจากมูลค่าสินทรัพย์ สินเชื่อและเงินรับฝาก และเป็นหนึ่งในสถาบันการเงินที่มีความสำคัญเชิงระบบ (D-SIB) มีสินเชื่อรวม 1.94 ล้านล้านบาท เงินรับฝาก 1.71 ล้านล้านบาท และสินทรัพย์รวม 2.62 ล้านล้านบาท ขณะที่เงินกองทุนของธนาคารอยู่ในระดับแข็งแกร่งที่ 339.51 พันล้านบาท หรือเทียบเท่า 20.46% ของสินทรัพย์เสี่ยง โดยเป็นเงินกองทุนชั้นที่ 1 ที่เป็นส่วนของเจ้าของคิดเป็น 16.23%
ข่าวเกี่ยวข้อง
ไทยพาณิชย์-แสนสิริ เตรียมวงเงินกว่า 2,000 ล้านบาท หนุนผู้ประกอบการไทยเติบโตยั่งยืน
intrend online 2026-10-20